

Jak wziąć kredyt hipoteczny w 2026 roku? Odpowiedzi na 15 pytań, które słyszę najczęściej
Siedzisz z partnerem nad ogłoszeniem i od razu pojawia się lawina pytań. Ile musimy mieć wkładu? Czy bank w ogóle nam da? Co, jeśli jedno z nas jest na B2B? Ile to potrwa i ile zapłacimy poza ratą? Internet daje dziesięć sprzecznych odpowiedzi, a bank odpowiada tylko o swojej ofercie.
Przez 15 lat w Poradzie Kredytowej odpowiedziałem na te pytania tysiące razy. Poniżej masz 15 najczęstszych, z konkretnymi liczbami i przepisami aktualnymi na listopad 2026. Przeczytaj przed rozmową z bankiem, a pójdziesz na nią jako ktoś, kogo nie da się zbyć.
W skrócie: kredyt hipoteczny w listopadzie 2026
- Wkład własny: standardowo 20%, przy dodatkowym zabezpieczeniu 10%, w Rodzinnym Kredycie Mieszkaniowym nawet 0%.
- Decyzja kredytowa: bank przekazuje ją w 21. dniu od wniosku, a decyzja wiąże go co najmniej 14 dni.
- Stopy: stopa referencyjna NBP 3,75% (RPP nie zmieniła jej 3 i 4 listopada 2026), WIBOR 3M około 3,90%.
- Wskaźnik: nowe umowy przechodzą z WIBOR na POLSTR.
- Okres: zalecane 25 lat, maksymalnie 35.
1. Od czego zacząć, żeby wziąć kredyt hipoteczny?
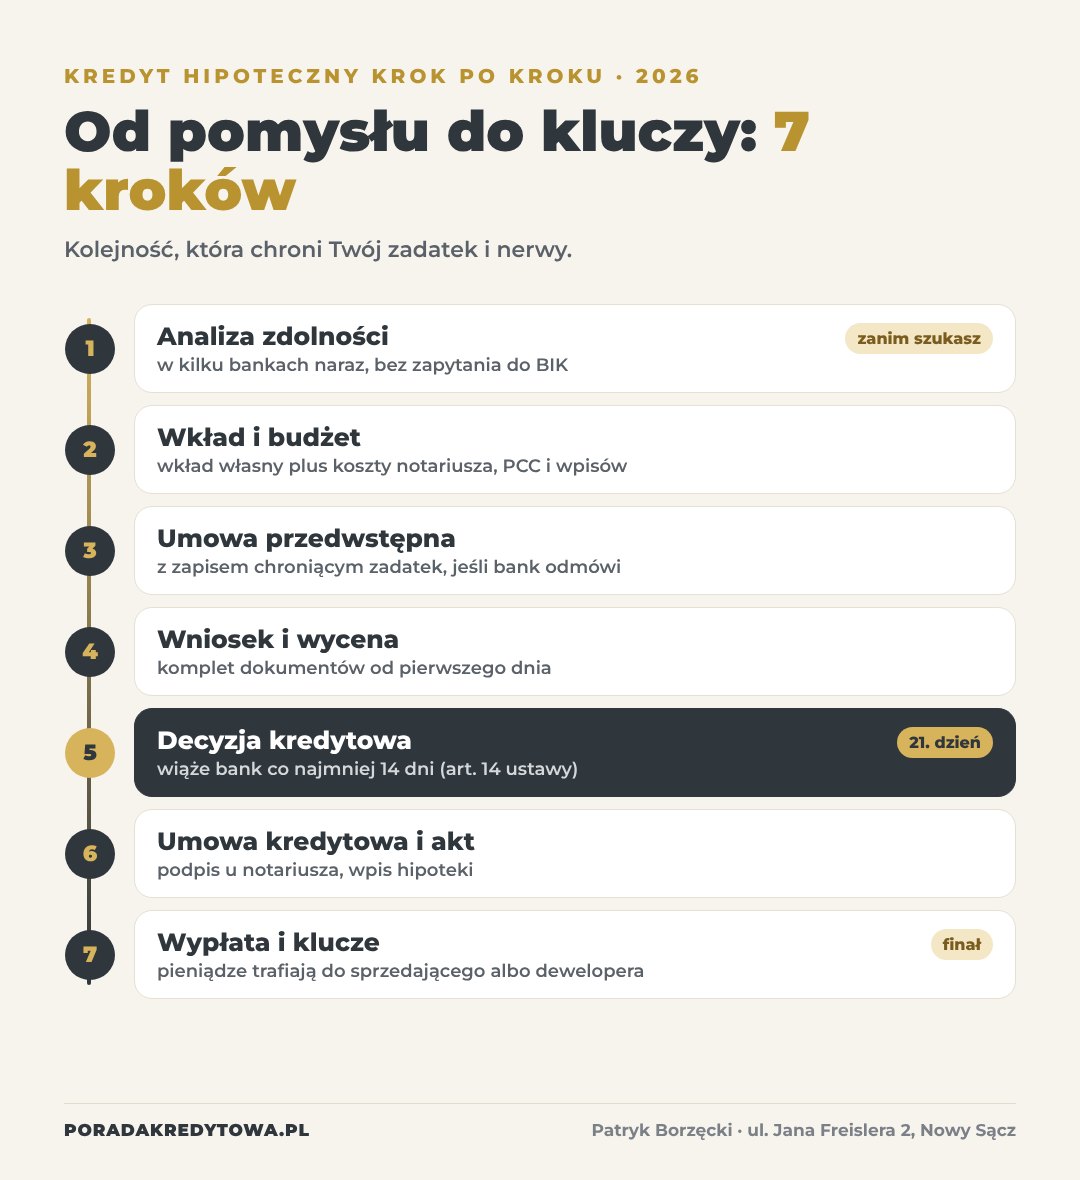
Od zdolności kredytowej, nie od szukania mieszkania. Najczęstszy błąd, jaki widzę: ktoś zakochuje się w mieszkaniu, podpisuje umowę rezerwacyjną, a dopiero potem sprawdza, ile bank pożyczy. Kolejność, która chroni Twoje pieniądze i nerwy:
- Krok 1: analiza zdolności w kilku bankach naraz.
- Krok 2: ustalenie wkładu własnego i budżetu na koszty dodatkowe.
- Krok 3: wybór nieruchomości i umowa przedwstępna z zapisem, który chroni zadatek, jeśli bank odmówi.
- Krok 4: wniosek kredytowy i wycena nieruchomości.
- Krok 5: decyzja kredytowa w 21. dniu od wniosku.
- Krok 6: podpisanie umowy kredytowej i aktu notarialnego.
- Krok 7: wypłata pieniędzy sprzedającemu albo deweloperowi.
2. Jaki wkład własny jest potrzebny do kredytu hipotecznego?
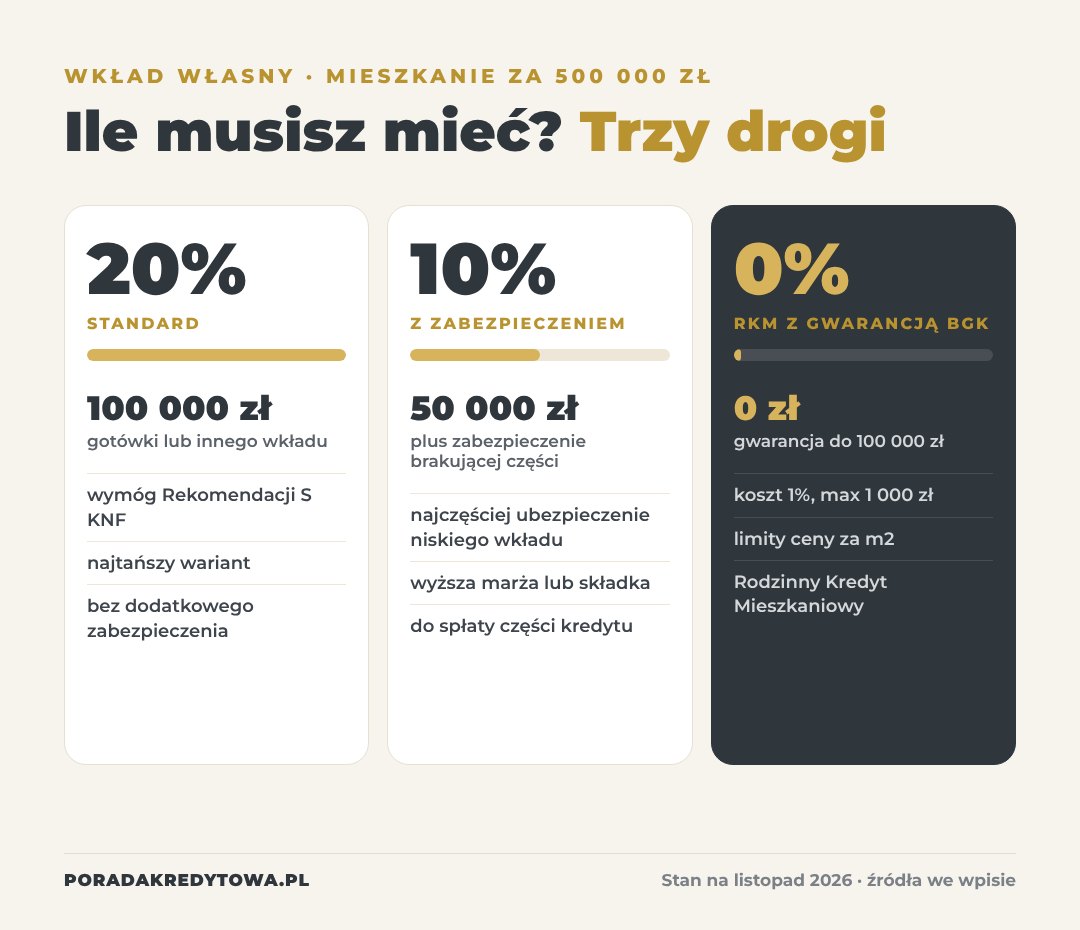
Zasadą jest 20% wartości nieruchomości. Tak wynika z Rekomendacji S KNF. Przy mieszkaniu za 500 000 zł to 100 000 zł. Ale masz trzy drogi, a nie jedną.
- 20% wkładu: najtańszy wariant, bez dodatkowych kosztów zabezpieczenia.
- 10% wkładu: bank zgodzi się na mniej, jeśli brakującą część zabezpieczysz, najczęściej ubezpieczeniem niskiego wkładu. Płacisz za to wyższą marżę albo składkę do czasu spłaty części kredytu.
- 0% wkładu w Rodzinnym Kredycie Mieszkaniowym: wkład zastępuje gwarancja BGK do 100 000 zł. Jej koszt to 1% kwoty gwarancji, maksymalnie 1 000 zł. Obowiązują limity ceny za metr kwadratowy, więc nie każde mieszkanie się kwalifikuje.
Źródła: Rekomendacja S, bankier.pl, RKM i limity cen w 2026, infor.pl.
Nie masz tyle? Działka od rodziców, darowizna albo sprzedaż innej nieruchomości też mogą być wkładem. Więcej sposobów znajdziesz we wpisie 9 sposobów na zwiększenie wkładu własnego.
3. Ile trzeba zarabiać, żeby dostać kredyt hipoteczny?
Nie ma jednej kwoty i każdy, kto podaje jedną liczbę, wprowadza Cię w błąd. Ta sama para z dochodem 9 000 zł netto dostaje w różnych bankach od 511 800 zł do 739 000 zł kredytu. Różnica przekracza 200 000 zł przy identycznej pensji. Bank patrzy na dochód, liczbę osób w gospodarstwie, inne raty, limity na kartach i okres kredytu.
Okres ma ogromne znaczenie. Zalecany to 25 lat, a maksymalny 35. Dłuższy okres daje niższą ratę i wyższą zdolność, ale wyższy koszt odsetek. Widełki dla sześciu typowych profili i 11 banków znajdziesz w tekście jak sprawdzić zdolność kredytową na kredyt hipoteczny, a lokalne liczby dla Sądecczyzny na stronie kredyt hipoteczny Nowy Sącz.
4. Czy dostanę kredyt na umowie o pracę, B2B albo z działalności?
Tak, ale każdy bank liczy te dochody inaczej i tu najłatwiej przegrać na starcie.
- Umowa o pracę: najprostsza sytuacja. Liczy się okres zatrudnienia i to, czy umowa jest na czas nieokreślony.
- Jednoosobowa działalność: banki zwykle chcą 12 miesięcy prowadzenia firmy, niektóre 24. Znaczenie ma forma opodatkowania, bo przy ryczałcie bank liczy dochód inaczej niż przy skali podatkowej.
- B2B u tego samego zleceniodawcy: jeśli przeszedłeś z etatu na B2B w tej samej firmie, część banków zaakceptuje krótszy staż, nawet 6 miesięcy.
Jeśli prowadzisz firmę, przed wnioskiem sprawdź, który bank najkorzystniej liczy Twój typ dochodu. To potrafi zmienić zdolność o kilkaset tysięcy złotych.
5. Czy można wziąć kredyt hipoteczny z drugą osobą?
Tak. Kredyt mogą wziąć małżonkowie, partnerzy bez ślubu, rodzic z dzieckiem albo rodzeństwo. Bank sumuje dochody, więc zdolność rośnie. Pamiętaj tylko, że każdy kredytobiorca odpowiada za cały dług, a nie za połowę. Jeśli nie jesteście małżeństwem, ustalcie z góry udziały we własności nieruchomości i spiszcie, kto ile wpłacił.
6. Czy sprawdzanie ofert w kilku bankach obniży moją ocenę w BIK?
Od 1 lipca 2026 nie musisz się tego bać. Zapytanie kredytowe, po którym nie podpisałeś umowy, znika z bazy po 14 dniach i nie wpływa na scoring (totalmoney.pl). Dużo bardziej zaszkodzą Ci opóźnienia w spłacie innych zobowiązań i nieużywane limity na kartach, które bank liczy jako zadłużenie. Wstępna analiza zdolności u nas w ogóle nie jest zapytaniem do BIK.
7. Jakie dokumenty są potrzebne do kredytu hipotecznego?
Dwie grupy: dokumenty o Tobie i dokumenty o nieruchomości.
- Dochody: przy etacie zaświadczenie o zarobkach i wyciągi z konta. Przy działalności PIT za ostatni rok, KPiR albo ewidencja przychodów oraz zaświadczenia o niezaleganiu z US i ZUS (PKO BP).
- Nieruchomość: umowa przedwstępna albo deweloperska, numer księgi wieczystej, a przy rynku wtórnym także zaświadczenie o braku osób zameldowanych i o niezaleganiu z opłatami.
- Wkład: potwierdzenie, że masz pieniądze, na przykład wyciąg z konta albo umowa darowizny.
Na pierwszą rozmowę z doradcą wystarczą Ci informacje o dochodach i obecnych kredytach. Pełną listę dostajesz po wyborze banku.
8. Ile trwa kredyt hipoteczny od wniosku do wypłaty?
Najczęściej od jednego do dwóch miesięcy. Wyznacznikiem jest ustawa o kredycie hipotecznym: bank przekazuje decyzję kredytową w 21. dniu od otrzymania wniosku, chyba że zgodzisz się na wcześniejsze przekazanie. Decyzja wiąże bank co najmniej 14 dni (art. 14 ustawy o kredycie hipotecznym). Do tego dochodzi wycena nieruchomości, podpisanie umowy i wypłata.
Najwięcej czasu tracą osoby, które donoszą dokumenty na raty. Komplet od pierwszego dnia to najprostszy sposób, żeby zdążyć z terminem z umowy przedwstępnej.
9. Oprocentowanie stałe czy zmienne?
Przy oprocentowaniu okresowo stałym rata nie zmienia się zwykle przez 5 lat. Przy zmiennym rośnie i spada razem ze stopami. W listopadzie 2026 jest jeszcze jedna różnica, o której mało kto mówi: KNF pozwala bankom liczyć zdolność przy stałej stopie z buforem 2,5 punktu procentowego, a przy zmiennej bufor ma być wyższy (bank.pl). W praktyce przy stałej stopie często dostaniesz wyższą kwotę kredytu.
Moja zasada: jeśli rata jest dla Ciebie na granicy budżetu, wybierz stałą. Spokój przez 5 lat jest wart więcej niż teoretyczna oszczędność.
10. WIBOR czy POLSTR? Co zmienia się w 2026 roku?
Polska odchodzi od WIBOR. Nowe umowy kredytowe z WIBOR mają zniknąć do 31 grudnia 2026, a pierwsze banki już udzielają kredytów hipotecznych opartych na POLSTR. PKO BP robi to od 3 września 2026 (parkiet.com). Umowy już zawarte zostają na WIBOR do 31 grudnia 2036 (bezprawnik.pl).
Ważne: nowy wskaźnik nie oznacza automatycznie tańszego kredytu. Bank może zrekompensować niższy wskaźnik wyższą marżą. Dlatego porównuj całkowity koszt i RRSO, a nie samą nazwę wskaźnika.
11. Ile kosztuje kredyt hipoteczny poza ratą?
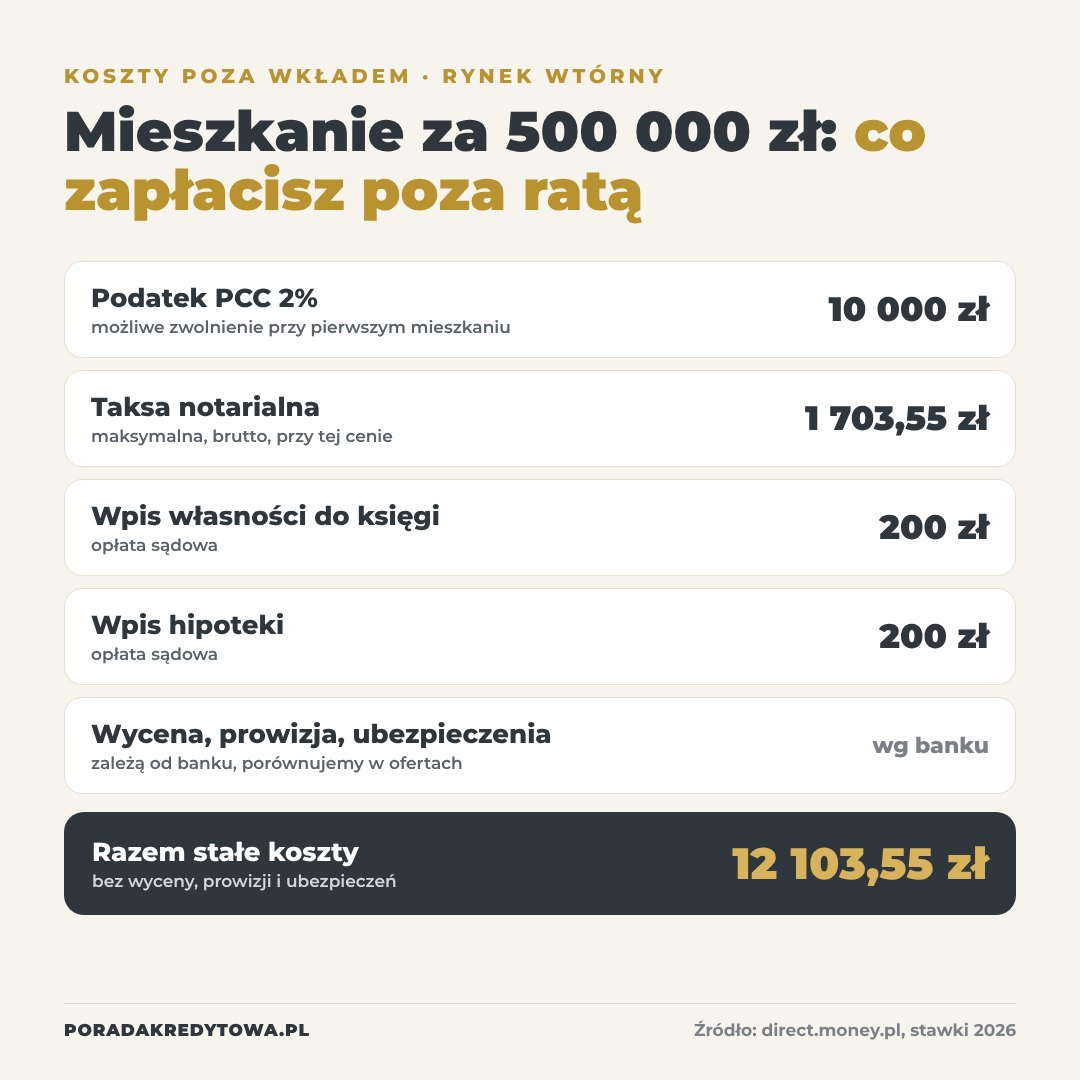
Więcej, niż zakłada większość osób. Przy mieszkaniu za 500 000 zł z rynku wtórnego przygotuj się na takie wydatki poza wkładem własnym (direct.money.pl):
- Podatek PCC 2%: 10 000 zł. Jeśli kupujesz pierwsze mieszkanie, możesz być z niego zwolniony.
- Taksa notarialna: do 1 703,55 zł brutto przy tej cenie.
- Wpis prawa własności do księgi wieczystej: 200 zł.
- Wpis hipoteki: 200 zł.
- Wycena nieruchomości, ewentualna prowizja banku i ubezpieczenia: zależą od banku, dlatego porównujemy je w ofertach.
Najważniejsza liczba przy porównywaniu ofert to RRSO. Pokazuje cały koszt kredytu w skali roku, razem z prowizją i obowiązkowymi produktami, a nie tylko oprocentowanie.
12. Czy w 2026 roku są rządowe programy na mieszkanie?
Działa Rodzinny Kredyt Mieszkaniowy z gwarancją wkładu własnego BGK, opisany w pytaniu 2. Program „Kredyt na Start” nie wszedł w życie, a o nowych programach na razie czytasz w zapowiedziach i projektach. Zanim zaplanujesz zakup pod program, sprawdź z nami jego aktualny status, bo warunki zmieniają się szybciej niż artykuły w internecie.
13. Czy można nadpłacać kredyt hipoteczny bez kar?
Przy oprocentowaniu zmiennym bank może pobrać opłatę za nadpłatę tylko przez pierwsze 36 miesięcy od zawarcia umowy. Nie może przekroczyć 3% nadpłacanej kwoty ani wysokości odsetek za rok. Po trzech latach nadpłacasz bez opłat. Przy stałej stopie zasady są inne i zależą od umowy. Kiedy nadpłata ma sens, a kiedy lepiej inwestować, opisałem we wpisie kiedy opłaca się nadpłacać kredyt hipoteczny.
14. Co jeśli kiedyś nie dam rady spłacać?
Ostatnie ustawowe wakacje kredytowe obowiązywały w 2024 roku i na 2026 nie ma nowych. Jest za to Fundusz Wsparcia Kredytobiorców: jeśli stracisz pracę albo rata zje zbyt dużą część dochodu, możesz dostać do 3 000 zł miesięcznie przez maksymalnie 40 miesięcy. Lepiej jednak zabezpieczyć się na starcie: zostaw poduszkę finansową i nie bierz kredytu na granicy zdolności.
A jeśli masz już kredyt z wysoką marżą, sprawdź, czy nie opłaca się go przenieść. Mechanizm opisaliśmy we wpisie refinansowanie kredytu: co to jest.
15. Czy warto iść do doradcy kredytowego?
Bank pokaże Ci jedną ofertę: swoją. Doradca porównuje kilkanaście i wie, który bank najlepiej policzy Twój dochód. Dzięki temu od razu trafiasz do banku, który da Ci najwięcej i na najlepszych warunkach.
W Poradzie Kredytowej pierwsza rozmowa trwa około 15 minut. Sprawdzamy zdolność w kilkunastu bankach, zanim złożysz jakikolwiek wniosek. Konsultacja jest dla Ciebie bezpłatna. Biuro mieści się w Nowym Sączu przy ul. Jana Freislera 2, a sprawy z całej Polski prowadzimy online.
Co mówią klienci, przeczytasz w opiniach. Pełny zakres pomocy znajdziesz na stronie kredyt hipoteczny.
Planujesz kredyt hipoteczny? Sprawdź, ile dostaniesz w kilkunastu bankach, za darmo i bez zapytania do BIK: umów konsultację albo zadzwoń: +48 780 780 610.


