Telefon w lipcu 2025. Przedsiębiorca spod Nowego Sącza chce kupić drewniany dom z działką. Dom ma ponad sto lat, wymaga remontu i ma na siebie zarabiać na wynajmie. Pan prowadzi działalność od ponad dziesięciu lat, zarabia dobrze, więc zakłada, że kredyt to formalność.
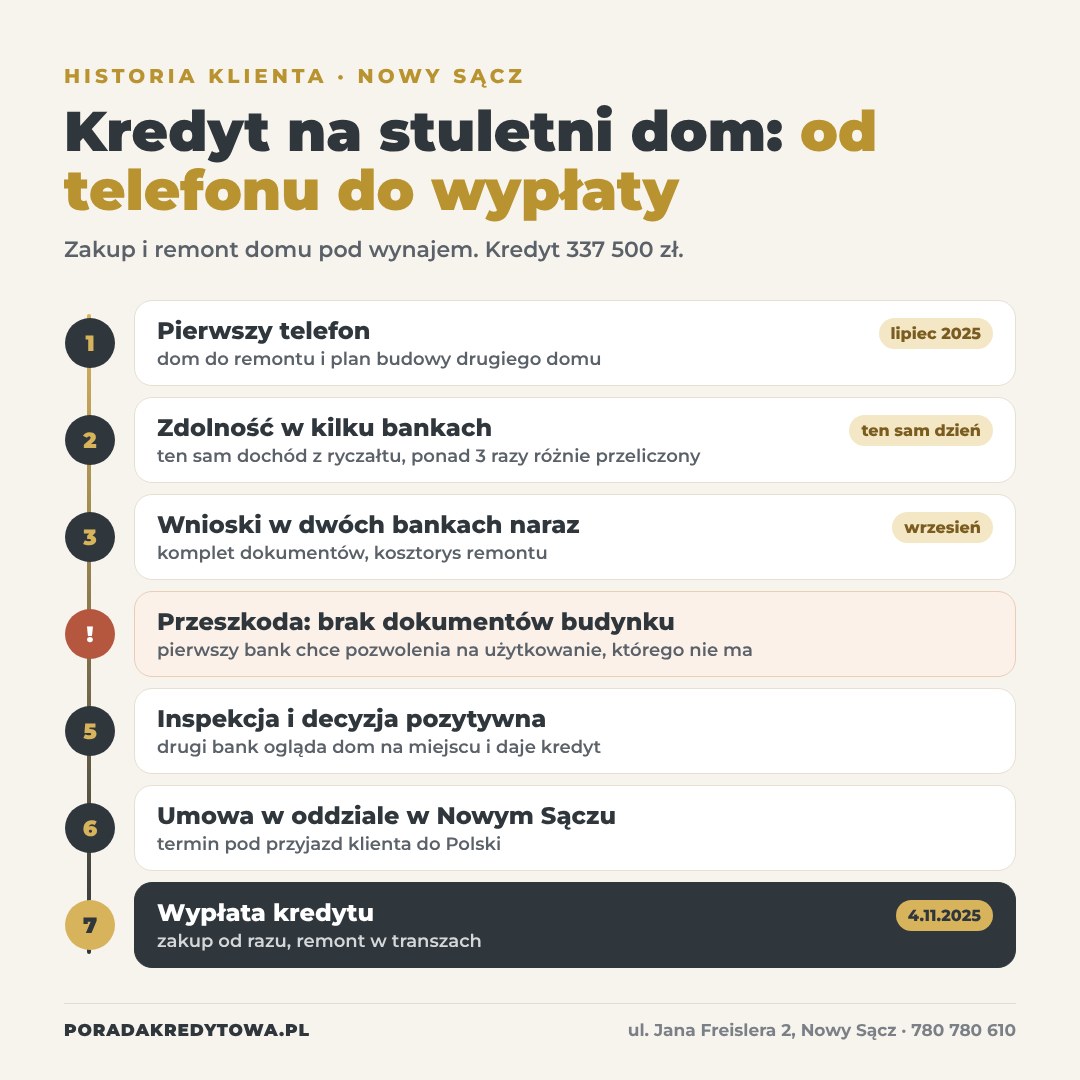
Formalnością nie był. Zdolność wyszła bez problemu, ale dom nie miał dokumentu, którego wymagał pierwszy bank. Poniżej pokazuję, krok po kroku, jak nasz zespół poprowadził tę sprawę do wypłaty 337 500 zł. To dobry przykład tego, czym na co dzień zajmuje się doradca kredytowy w Nowym Sączu: nie wypełnianiem wniosków, tylko omijaniem przeszkód, o których klient nie wie, dopóki nie stanie przed nimi w banku.
W skrócie
- Klient: przedsiębiorca z okolic Nowego Sącza, działalność na ryczałcie od ponad 10 lat.
- Cel: zakup ponad stuletniego drewnianego domu z działką i remont pod wynajem.
- Przeszkoda: brak pozwolenia na użytkowanie i rzutów budynku, których wymagał jeden z banków.
- Wynik: decyzja pozytywna w drugim banku po inspekcji nieruchomości, kredyt 337 500 zł, umowa podpisana w oddziale banku w Nowym Sączu.
- Czas: od pierwszego telefonu w lipcu do wypłaty w listopadzie 2025.
- Dziś: prowadzimy z tym samym klientem drugi kredyt, na budowę domu.
Z czym przyszedł klient
Pierwszy telefon odebrała Agnieszka z naszego biura. Pan miał dwa plany naraz. Pierwszy: kupić stary dom z działką, wyremontować go i wynajmować. Drugi: zbudować od zera drugi dom, też pod wynajem, na działce, którą już miał.
Agnieszka od razu przekazała sprawę Joli, która prowadzi u nas kredyty hipoteczne. Jola wysłała SMS z listą dokumentów do sprawdzenia zdolności, a jeszcze tego samego dnia pan odesłał zeznanie podatkowe i ewidencję przychodów. Bez spotkania, bez dojazdu do biura.
Zdolność nie była problemem. Ciekawe było co innego
Klaudia z naszego zespołu analiz policzyła zdolność w kilku bankach jeszcze tego samego dnia. Przy przychodach z ryczałtu na poziomie kilkuset tysięcy złotych rocznie zdolność starczała z dużym zapasem. Ale jedna rzecz pokazuje, dlaczego warto liczyć w kilku bankach, a nie w jednym.
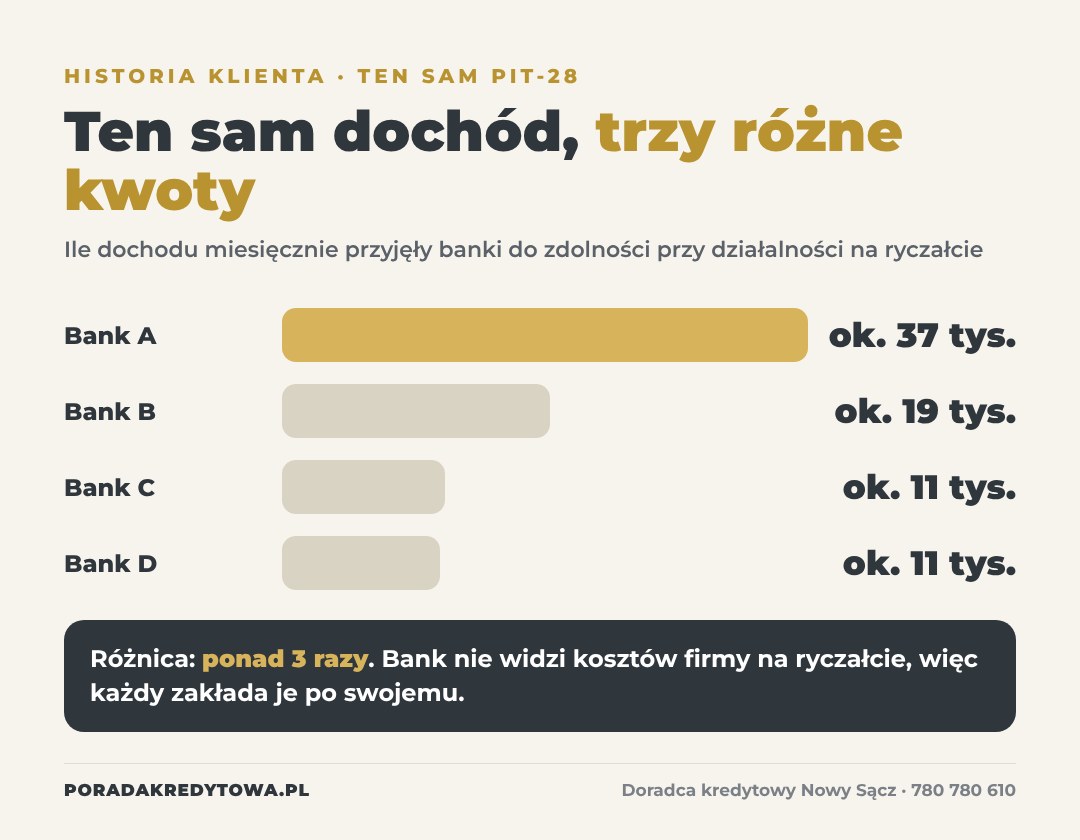
Ten sam dochód z tego samego zeznania podatkowego każdy bank przeliczył inaczej. Jeden bank przyjął do zdolności około 37 tys. zł miesięcznie. Inne tylko od około 11 do 19 tys. zł. Różnica była ponad trzykrotna, a dokumenty były te same.
Przy ryczałcie to norma. Bank nie widzi kosztów firmy, więc każdy zakłada je po swojemu. Jeśli prowadzisz działalność na ryczałcie i sprawdzasz zdolność tylko w swoim banku, możesz usłyszeć kwotę kilka razy niższą, niż dostałbyś gdzie indziej.
Liczby tej sprawy
Pan postanowił zacząć od zakupu domu, a budowę zostawić na później, bo czekał na pozwolenie na budowę. Tak wyglądał plan finansowania:
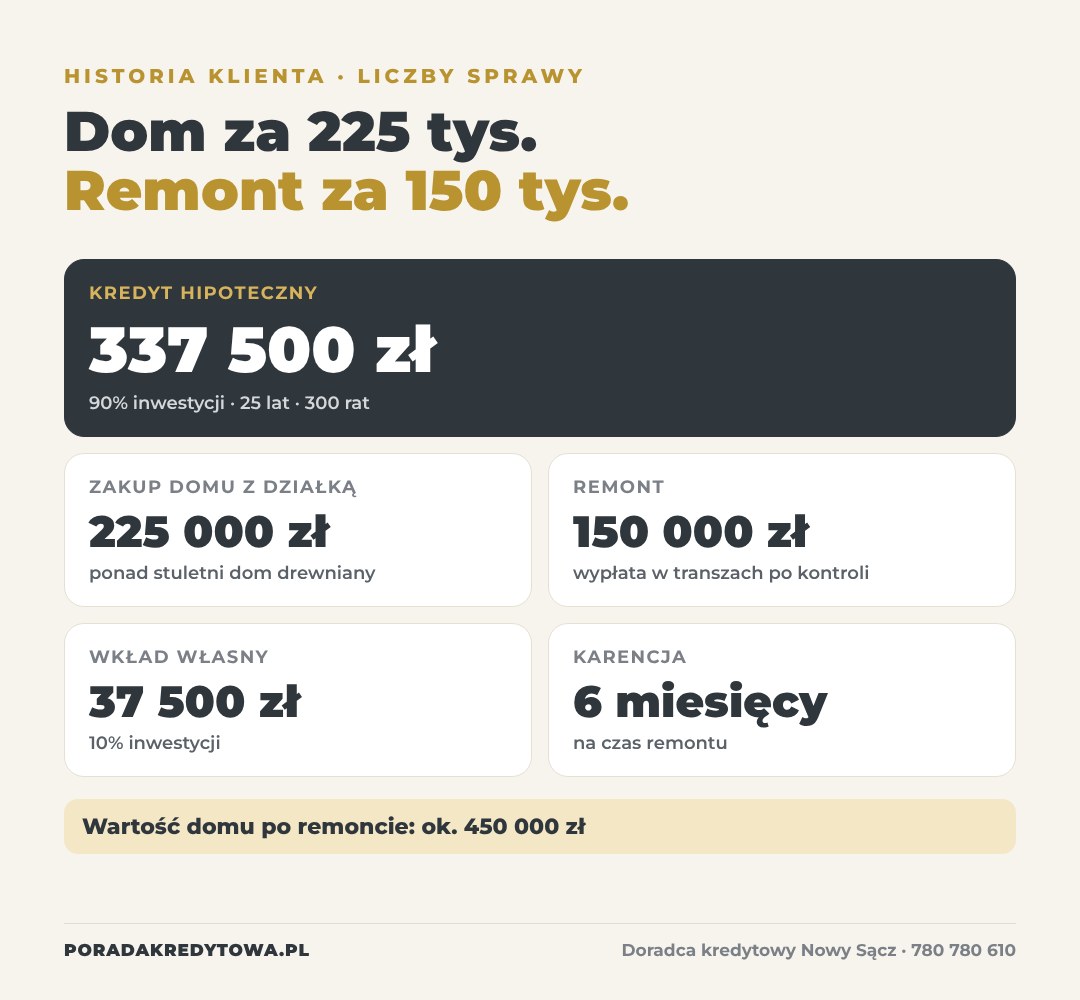
Pan miał już zaangażowane 20 000 zł. Do wymaganych 10% wkładu musiał dołożyć jeszcze 17 500 zł. Resztę, łącznie z pieniędzmi na remont, sfinansował bank. Remont bank wypłaca w transzach, po kontroli postępu prac.
Przeszkoda: dom sprzed ponad stu lat bez pozwolenia na użytkowanie
Wnioski złożyliśmy równolegle w dwóch bankach. To ważne: nie czekamy na odpowiedź jednego, żeby dopiero wtedy iść do drugiego. Dzięki temu, gdy w jednym banku pojawia się problem, w drugim proces już trwa.
I problem się pojawił. Pierwszy bank poprosił o dwa dokumenty nieruchomości:
- rzuty budynku z powierzchnią poszczególnych pomieszczeń,
- prawomocne pozwolenie na użytkowanie budynku.
Przy domu z początku XX wieku takich dokumentów zwykle po prostu nie ma. Sprzedający ich nie miał. Pan pojechał do starostwa, a tam usłyszał, że może złożyć wniosek do archiwum, ale przy tak starym budynku raczej nic nie znajdą.
Jola napisała do koordynatora tego banku z prośbą o odstępstwo albo zamianę dokumentów na inne. Równolegle drugi bank skierował sprawę do inspekcji nieruchomości, czyli oględzin domu na miejscu. To wystarczyło. Decyzja kredytowa w drugim banku była pozytywna. Wniosek w pierwszym banku wycofaliśmy, bo bez tych dokumentów nie miał szans.
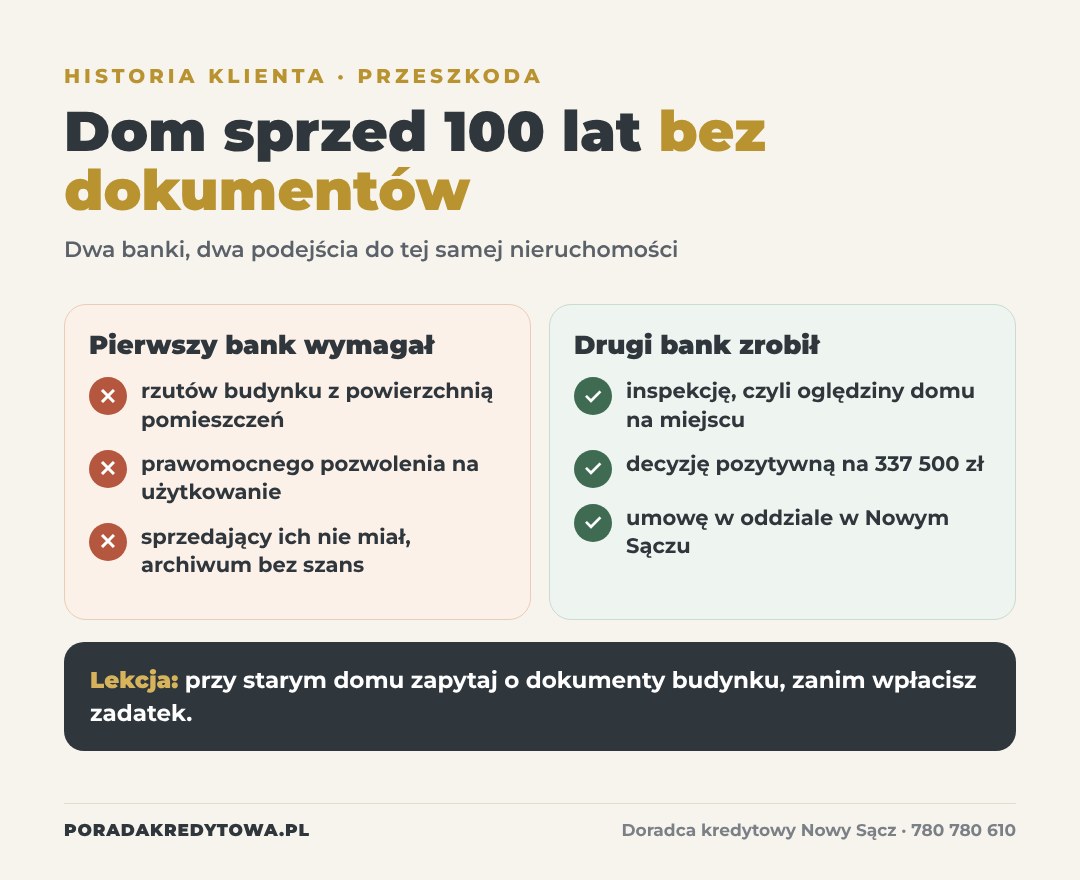
Lekcja dla Ciebie: jeśli kupujesz stary dom, zapytaj sprzedającego o dokumenty budynku, zanim podpiszesz umowę przedwstępną i wpłacisz zadatek. Brak pozwolenia na użytkowanie nie zawsze przekreśla kredyt, ale zawęża listę banków, które go dadzą.
Decyzja, umowa w Nowym Sączu i wypłata
Po decyzji Jola wysłała panu podsumowanie warunków jednym mailem, prostym językiem. Bez szukania drobnego druku w trzydziestu stronach umowy. W podsumowaniu było wszystko, co kosztuje albo wymaga działania:
- marża i wskaźnik oprocentowania, liczba rat,
- prowizja (0,5% kwoty kredytu, płatna przed podpisaniem umowy),
- ubezpieczenie na życie i ubezpieczenie domu z cesją na bank,
- produkty wymagane do marży: konto z wpływem i karta kredytowa,
- koszt wyceny i kontroli remontu przed wypłatą kolejnych transz,
- warunki wypłaty: akt notarialny, zgoda na hipotekę, zaświadczenia z ZUS i urzędu skarbowego.
Pan często bywa poza Polską, więc dokumenty do podpisu wysyłaliśmy mu do paczkomatu, a umowę kredytową podpisał na miejscu, w oddziale banku w Nowym Sączu, w terminie, który umówiliśmy pod jego przyjazd do Polski.
Ostatnia przeszkoda przyszła już po podpisaniu. Bank miał kolejkę do wypłat i kredyt nie uruchomił się w październiku, jak planowaliśmy. Pilnowaliśmy go dalej i 4 listopada 2025 bank wypłacił kredyt. Gdy pan nie zdążył z remontem w terminie wypłaty transz, przygotowaliśmy mu pismo o wydłużenie karencji.
Co dalej: drugi kredyt, tym razem na budowę
Zakup był pierwszym etapem. Teraz pan czeka na prawomocne pozwolenie na budowę drugiego domu, a my zbieramy dokumenty do kolejnego wniosku. Część mamy już z pierwszej sprawy, więc wystarczy uaktualnić dokumenty finansowe i dołożyć dokumenty działki oraz projektu. Ta sprawa jest w toku, nie dopisujemy jej jeszcze do sukcesów.
Druga historia: kiedy uczciwa odpowiedź brzmi „jeszcze nie”
Nie każda sprawa kończy się wypłatą w cztery miesiące. Od 2023 roku prowadzimy młode małżeństwo z okolic Nowego Sącza, które chce zbudować dom. Najpierw chcieli kupić dom bez wkładu własnego. Potem zmienili plan na działkę i budowę. Po drodze zmieniała się ich praca, forma zatrudnienia i rodzina.
Największy problem? Zawieszona na kilka miesięcy działalność gospodarcza. Każdy bank liczy taką przerwę inaczej:
- jeden bierze cały poprzedni rok i dzieli dochód także na miesiące przerwy, więc zdolność spadła do około 150 tys. zł,
- drugi wymaga pełnych 24 miesięcy od wznowienia działalności,
- trzeci przy samozatrudnieniu przyjmuje tylko ryczałt, a nie księgę przychodów i rozchodów,
- czwarty dawał maksymalnie około 270 tys. zł.
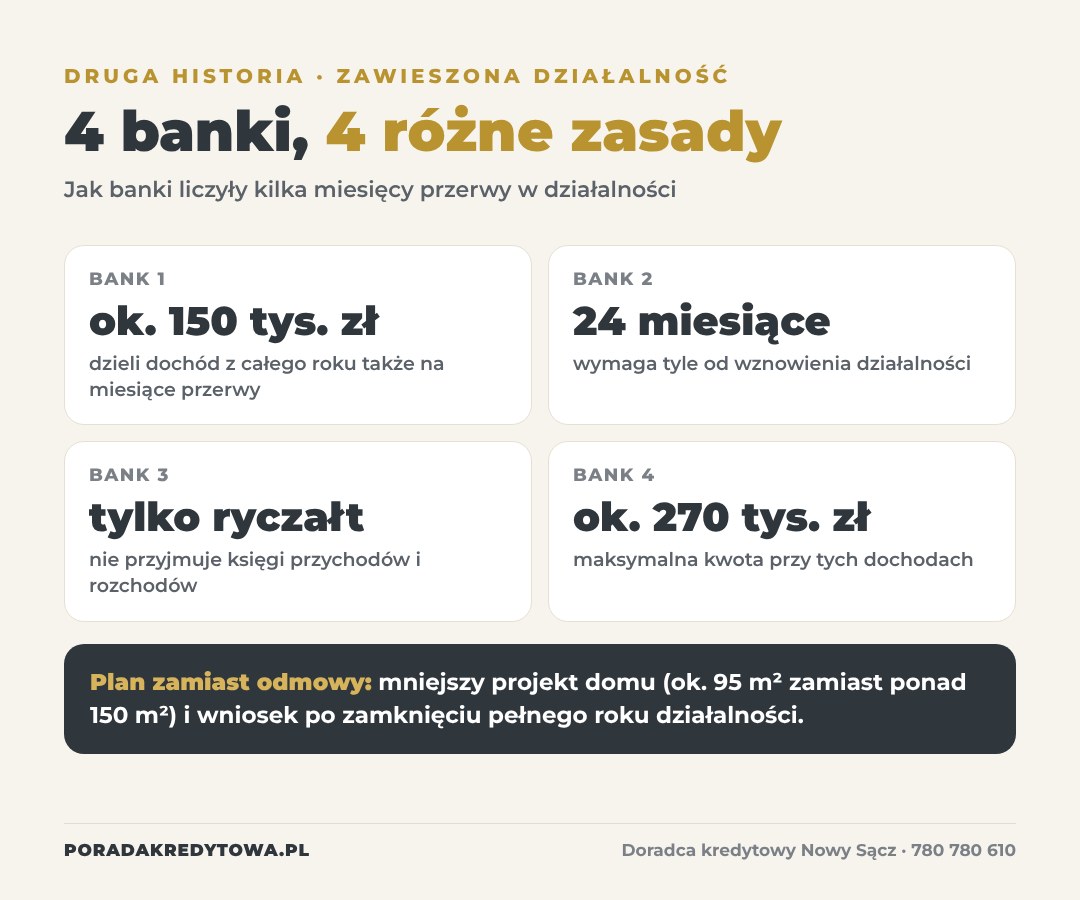
Mogliśmy złożyć wniosek na siłę i liczyć na szczęście. Zamiast tego Jola powiedziała wprost: dziś się nie da, a tak wygląda plan, żeby się dało. Rodzina zmniejszyła projekt domu z ponad 150 m² do parterowego domu o powierzchni około 95 m². Czekamy na zamknięcie roku i rozliczenie, po którym banki zobaczą pełny rok działalności. Wtedy wracamy z wnioskami.
To też jest praca doradcy. Czasem najcenniejsze, co możesz usłyszeć, to „nie składaj teraz, bo dostaniesz odmowę, a za pół roku dostaniesz kredyt”.
Czego uczą te dwie sprawy
- Zdolność to nie wszystko. Bank finansuje też nieruchomość, a jej dokumenty potrafią zatrzymać kredyt mocniej niż dochód.
- Ten sam dochód to różna zdolność. Przy ryczałcie i działalności różnice między bankami bywają kilkukrotne.
- Dokumenty domu sprawdzaj przed zadatkiem. Szczególnie przy starych budynkach i domach bez odbioru.
- Zawieszenie działalności ma znaczenie. Część banków liczy okres od wznowienia, a nie od założenia firmy.
- Wnioski równolegle, nie po kolei. Gdy jeden bank się zatnie, drugi już pracuje.
Jak pracuje doradca kredytowy w Nowym Sączu
Za każdą sprawą stoi u nas kilka osób, a nie jeden handlowiec z telefonem. W historiach powyżej pracowali:
- Agnieszka przyjęła pierwszy telefon i przekazała sprawę dalej,
- Jola (Jolanta Rzegocka, dyrektor działu kredytów hipotecznych i gotówkowych) prowadziła obie sprawy od pierwszej rozmowy do umowy,
- Klaudia liczyła zdolność w kilku bankach i przygotowywała wnioski,
- Tomasz (Tomasz Spiczyński, dyrektor działu kredytów firmowych) zajął się częścią firmową i dochodami z działalności.
Biuro mamy w Nowym Sączu przy ul. Jana Freislera 2. Większość spraw prowadzimy jednak zdalnie: telefon, mail, dokumenty do podpisu w paczkomacie, a do biura albo do banku przyjeżdżasz tylko na podpisanie umowy. Na wizytówce Google mamy średnią ocenę 4,9 z ponad tysiąca opinii.
Pierwsza rozmowa trwa 15 minut i jest bezpłatna. Sprawdzamy w niej Twoją sytuację i zdolność w kilkunastu bankach, bez zapytania do BIK. Jeśli chcesz najpierw sam zobaczyć widełki, skorzystaj z naszego kalkulatora zdolności kredytowej. Kupujesz na Sądecczyźnie? Zajrzyj też na stronę o tym, jak wygląda kredyt hipoteczny w Nowym Sączu, i do poradnika jak wziąć kredyt hipoteczny.
Najczęstsze pytania
Ile kosztuje doradca kredytowy w Nowym Sączu?
Konsultacja i analiza zdolności w Poradzie Kredytowej są dla Ciebie bezpłatne. Pośrednik kredytu hipotecznego dostaje wynagrodzenie od banku, z którym podpisujesz umowę, a o jego wysokości informujemy Cię przed złożeniem wniosku.
Czy dostanę kredyt na stary dom bez pozwolenia na użytkowanie?
Czasem tak, ale nie w każdym banku. Część banków wymaga pozwolenia i rzutów budynku, a część zgodzi się na inspekcję albo wycenę rzeczoznawcy. Dlatego dokumenty domu warto sprawdzić przed podpisaniem umowy przedwstępnej.
Czy dochód z ryczałtu wystarczy do kredytu hipotecznego?
Tak, ale każdy bank przelicza go inaczej. W opisanej sprawie ten sam dochód dał w bankach ponad trzykrotnie różną kwotę przyjętą do zdolności. Większość banków wymaga też co najmniej roku prowadzenia działalności.
Ile trwa kredyt hipoteczny od pierwszego telefonu do wypłaty?
W tej historii około czterech miesięcy. Sama decyzja kredytowa to zwykle kilka tygodni od kompletnego wniosku. Resztę czasu zajmuje kompletowanie dokumentów, wycena nieruchomości, akt notarialny i kolejka do wypłaty w banku.
Czy zawieszenie działalności obniża zdolność kredytową?
Może ją mocno obniżyć. Część banków liczy dochód z całego roku razem z miesiącami przerwy, a część wymaga 12 albo 24 miesięcy od wznowienia działalności. Jeśli planujesz kredyt, porozmawiaj z doradcą, zanim zawiesisz firmę.
Historie klientów opisujemy anonimowo, bez danych, po których można kogoś rozpoznać. Kwoty pochodzą z dokumentów sprawy. Wpis nie jest ofertą banku, a wynik zależy od Twojej sytuacji.
Masz podobną sytuację: stary dom, działalność na ryczałcie albo przerwę w firmie? Zadzwoń: +48 780 780 610 albo zostaw kontakt. Pierwsze 15 minut rozmowy jest bezpłatne.