Kredyt hipoteczny to najdroższa umowa, jaką podpiszesz w życiu. Na 25 albo 30 lat. A większość osób wybiera bank w jedno popołudnie: idzie do swojego, słyszy kwotę, dostaje ratę „do podpisu” i uznaje, że tak po prostu jest.
Nie jest. Codziennie liczymy klientom te same dochody w kilkunastu bankach i widzimy, ile kosztuje taki pośpiech. Czasem kilkadziesiąt, czasem ponad sto tysięcy złotych. Poniżej masz 5 rzeczy, na które trzeba uważać przy kredycie hipotecznym. Każdą pokazuję na liczbach, nie na ogólnikach.
W skrócie
- Marża zostaje z Tobą na lata. 0,8 punktu procentowego różnicy przy 500 000 zł to ok. 73 tys. zł więcej odsetek.
- Zdolność kredytowa to nie jedna liczba. Te same zarobki dają w bankach kwoty różniące się nawet o ok. 230 tys. zł.
- Rata z reklamy to nie cały koszt. Liczy się RRSO, prowizja, ubezpieczenia i warunki, od których zależy niska marża.
- WIBOR znika z nowych umów od 2027 roku. Do końca 2026 r. banki mogą jeszcze oferować oba wskaźniki, więc wybór masz teraz.
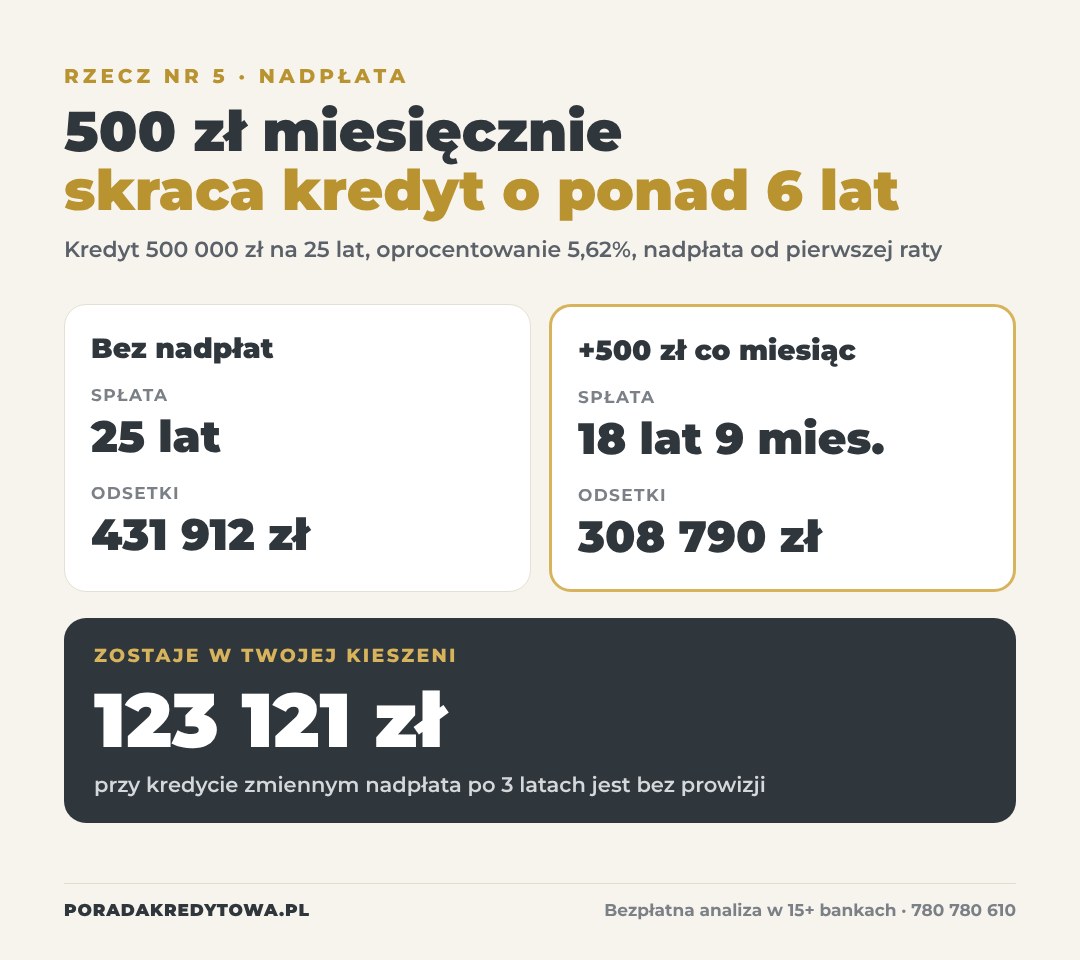
- Kredyt nie jest na zawsze. Przy oprocentowaniu zmiennym po 3 latach nadpłacasz bez prowizji, a 500 zł nadpłaty miesięcznie skraca spłatę o ponad 6 lat.
1. Pierwsza oferta z Twojego banku rzadko jest najtańsza
Bank, w którym masz konto, pokaże Ci jedną ofertę: swoją. Nie powie Ci, że kilka ulic dalej ten sam kredyt kosztuje mniej. A różnice są duże. W lipcu 2026 r. średnie marże kredytów hipotecznych wahały się, zależnie od kwoty i wkładu własnego, od 1,59% do 3,55%.
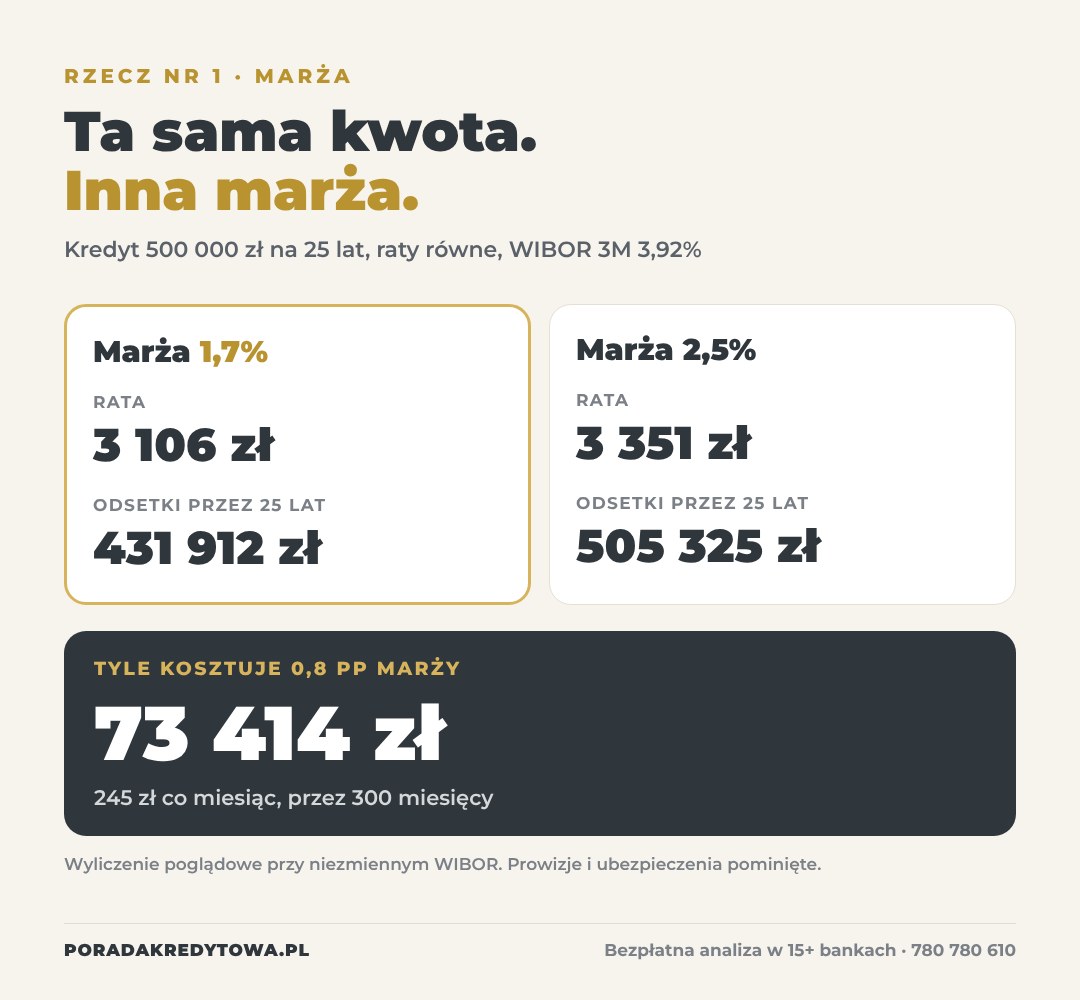
Marża to część oprocentowania, której bank nie zmienia przez cały okres kredytu. Dlatego nawet niewielka różnica rośnie z każdym rokiem. Policzyliśmy to na kredycie 500 000 zł na 25 lat przy dzisiejszym WIBOR 3M 3,92%:
- marża 1,7%: rata 3 106 zł, odsetki przez 25 lat 431 912 zł,
- marża 2,5%: rata 3 351 zł, odsetki przez 25 lat 505 325 zł.
To 245 zł miesięcznie i 73 414 zł w całym kredycie. Za tę samą kwotę, ten sam dom i ten sam podpis. Analitycy money.pl wyliczyli, że wybór banku może oznaczać nawet 130 tys. zł różnicy.
Co zrobić: zanim złożysz wniosek, porównaj marże w kilku bankach dla Twojej kwoty i Twojego wkładu własnego. Średnia z gazety niewiele Ci powie, bo przy 10% wkładu marże są zwykle wyższe niż przy 20%.
2. Zdolność kredytowa w każdym banku jest inna
„Ma Pan zdolność 640 tys. zł” brzmi jak wyrok. Tymczasem to tylko wynik jednego banku. Każdy bank inaczej liczy koszty utrzymania, inaczej traktuje dzieci, umowę zlecenie czy działalność gospodarczą.
W naszym kalkulatorze zdolności kredytowej sprawdziliśmy parę bez dzieci, która zarabia razem 10 000 zł netto na umowach o pracę. Kredyt na 30 lat, bez innych zobowiązań. W najostrożniejszym banku wyszło ok. 620 tys. zł, w najbardziej hojnym ok. 850 tys. zł.
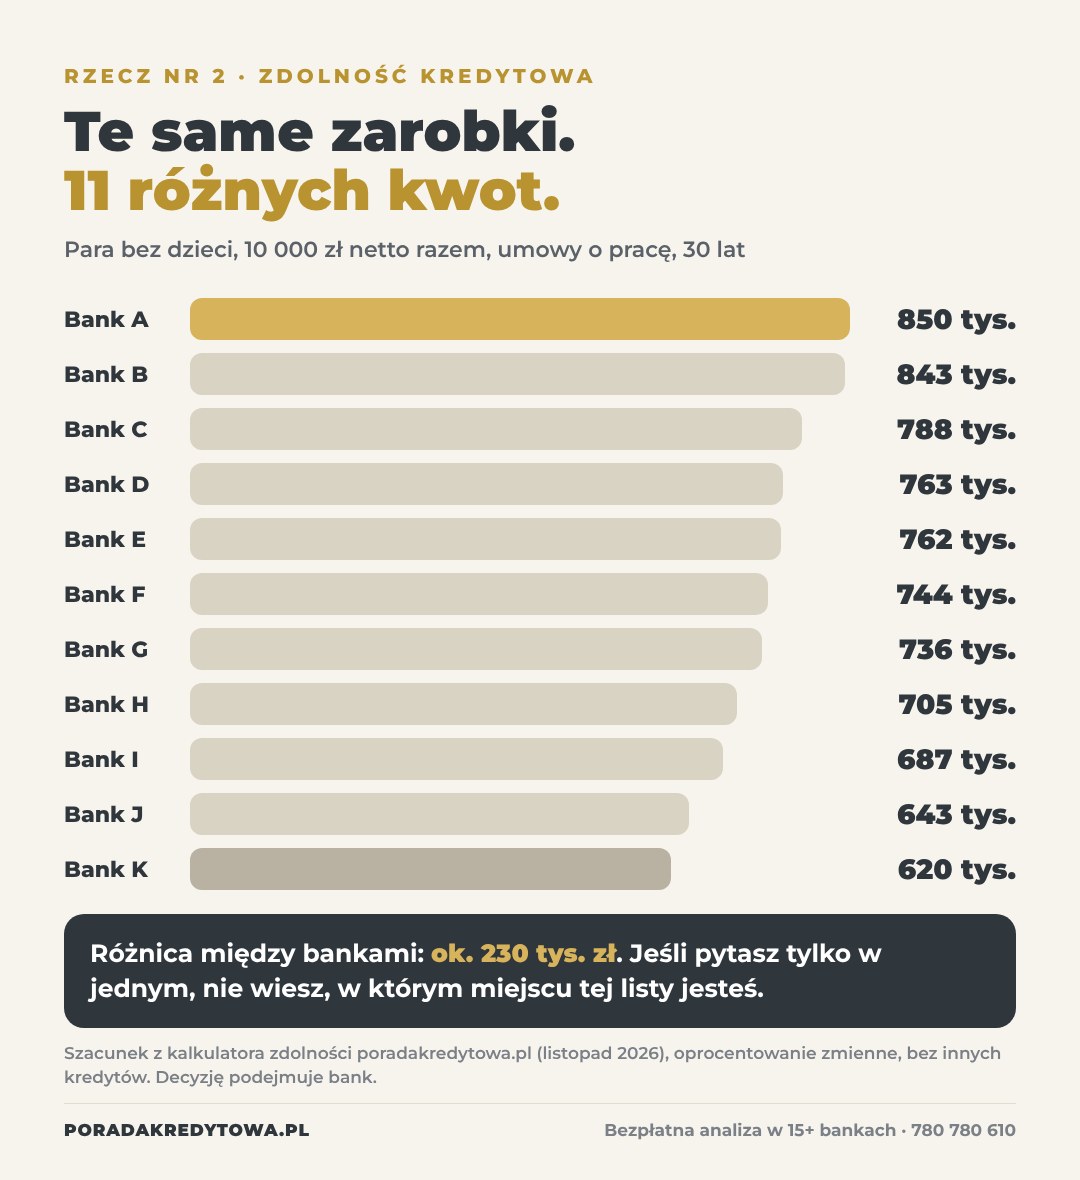
Te 230 tys. zł to czasem różnica między mieszkaniem a domem. Albo między kredytem a odmową. Przy dochodach z działalności czy z kilku źródeł naraz, na przykład umowa o pracę i firma, rozstrzał bywa jeszcze większy, bo banki zupełnie inaczej liczą dochód z firmy. Pokazaliśmy to na przykładzie w historii klienta z Nowego Sącza, gdzie ten sam dochód z ryczałtu banki przeliczyły na kwoty różniące się ponad trzy razy.
Co zrobić: nie składaj wniosków w ciemno w trzech bankach „na próbę”. Najpierw sprawdź, które banki policzą Cię najlepiej, a dopiero potem składaj wniosek tam, gdzie masz największe szanse. Więcej o samym liczeniu przeczytasz w poradniku jak sprawdzić zdolność kredytową.
3. Rata z reklamy to nie cały koszt kredytu
Reklama pokazuje ratę i oprocentowanie. Umowa pokazuje resztę. O tym, ile naprawdę zapłacisz, decyduje całkowity koszt kredytu i RRSO, czyli rzeczywista roczna stopa oprocentowania z wszystkimi opłatami. Jak piszą analitycy money.pl, przy wyborze kredytu trzeba porównać marżę, RRSO i łączny koszt, a nie samą stawkę na start.
Zanim podpiszesz, zadaj bankowi te pytania:
- Jaka jest prowizja? Przy 500 000 zł każdy 1% prowizji to 5 000 zł na start.
- Jakie ubezpieczenia są obowiązkowe i ile kosztują przez cały okres, nie tylko w pierwszym roku?
- Od czego zależy niska marża? Konto z wpływami, karta, ubezpieczenie, aplikacja. Promocje mają warunki, a ich niespełnienie podnosi marżę. W jednej z promocji opisanych przez Bankier.pl było to aż 2 punkty procentowe.
- Na jak długo obowiązują te warunki? Czy po kilku latach możesz zamknąć dodatkowe produkty bez kary?
Liczby mówią same za siebie. Jeśli po roku zapomnisz o wymaganych wpływach na konto i marża wzrośnie o 1 punkt, rata kredytu 500 000 zł urośnie o ok. 307 zł miesięcznie. Szczegóły kosztów poza ratą rozpisaliśmy w poradniku jak wziąć kredyt hipoteczny.
4. WIBOR kończy się w nowych umowach. Stała czy zmienna stopa?
To w tej chwili najważniejsza zmiana na rynku. Od 1 stycznia 2027 r. banki nie podpiszą żadnej nowej umowy kredytu na WIBOR, tylko na nowym wskaźniku POLSTR. Pierwsze oferty już są: PKO BP sprzedaje kredyty hipoteczne na POLSTR 1M Stopa Składana od 3 września 2026 r., a istniejące umowy na WIBOR nie przechodzą automatycznie na nowy wskaźnik.
Co to dla Ciebie znaczy? Do końca 2026 r. banki mogą jeszcze oferować oba warianty, więc to ostatnie tygodnie, w których realnie wybierasz między WIBOR a POLSTR. Niższy wskaźnik nie gwarantuje niższej raty, bo oprocentowanie to zawsze wskaźnik plus marża. Dlatego porównuj całe oferty, nie same nazwy wskaźników.
Druga decyzja to stała albo zmienna stopa. W sierpniu 2026 r. średnie okresowo stałe oprocentowanie ponownie przekroczyło 6%. Zmienne jest dziś trochę tańsze na start, ale rata może urosnąć. A rynek nie wyklucza podwyżek: przy inflacji 3,5% w październiku ekonomiści mBanku typują podwyżkę stóp do 4%.
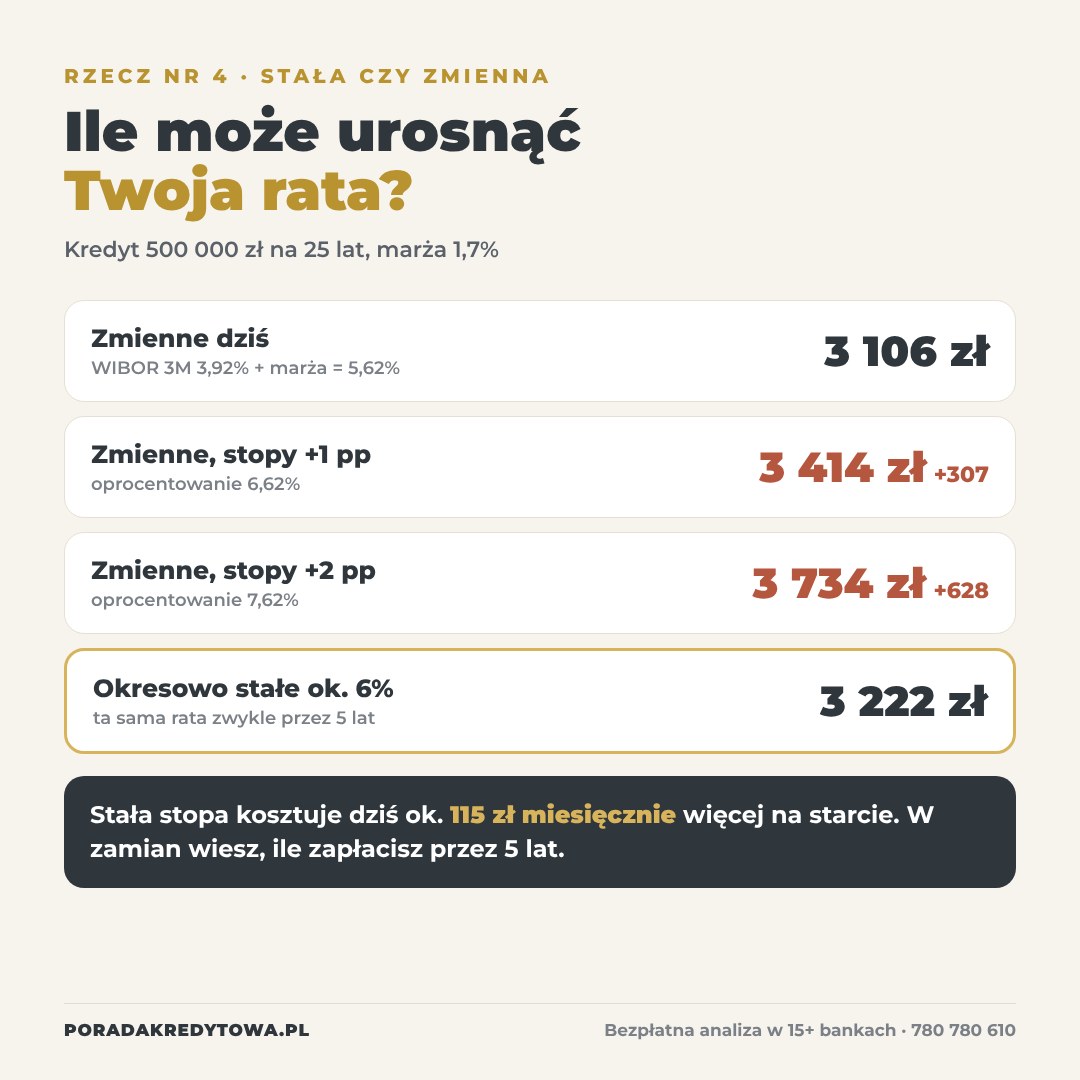
Co zrobić: zadaj sobie jedno pytanie. Czy Twój budżet wytrzyma ratę wyższą o 600 zł? Jeśli nie, stała stopa jest dla Ciebie ubezpieczeniem. Jeśli tak i planujesz szybko nadpłacać, zmienna może wyjść taniej. O tym za chwilę.
5. Kredyt nie jest na 25 lat. Nadpłata i refinansowanie
Podpisujesz umowę na 25 lat, ale nikt nie każe Ci spłacać jej tak długo. Ustawa o kredycie hipotecznym chroni tu klienta. Przy oprocentowaniu zmiennym bank może pobrać rekompensatę za wcześniejszą spłatę tylko przez pierwsze 3 lata, maksymalnie 3% spłacanej kwoty i nie więcej niż odsetki za kolejne 12 miesięcy. Potem nadpłacasz za darmo.
Uwaga na stałą stopę: tu bank może pobierać prowizję za wcześniejszą spłatę przez cały okres stałej stopy. Jeśli planujesz duże nadpłaty, na przykład ze sprzedaży mieszkania albo premii, sprawdź te warunki przed podpisem, a nie po.
A teraz najlepsza wiadomość. Nadpłata nawet niewielkiej kwoty działa jak procent składany, tylko na Twoją korzyść:
Druga furtka to refinansowanie. Jeśli za 2 albo 3 lata inny bank zaproponuje niższą marżę, możesz przenieść kredyt. Dlatego już przy pierwszym kredycie warto wiedzieć, ile będzie kosztowało wyjście z umowy. Więcej w poradnikach kiedy opłaca się nadpłacać kredyt hipoteczny i czym jest refinansowanie kredytu.
Ile kosztuje załatwienie tego samemu?
Zsumuj to, co powyżej. Wyższa marża: kilkadziesiąt tysięcy złotych. Niższa zdolność, niż mógłbyś mieć: mniejsze mieszkanie albo odmowa. Warunki promocji, o których zapomnisz: kilkaset złotych miesięcznie. Zła stopa albo prowizja za nadpłatę: kolejne tysiące.
Żadna z tych rzeczy nie wynika z braku pieniędzy. Wynika z braku porównania. Tym właśnie się zajmujemy: liczymy Twoją sytuację w kilkunastu bankach naraz, zanim złożysz pierwszy wniosek, i mówimy wprost, gdzie dostaniesz najwięcej i najtaniej.
Pierwsza rozmowa trwa 15 minut i jest bezpłatna. Sprawdzamy w niej zdolność w kilkunastu bankach, bez zapytania do BIK. Jeśli chcesz najpierw sam zobaczyć widełki, zacznij od kalkulatora zdolności kredytowej.
Najczęstsze pytania
Na co uważać przy kredycie hipotecznym?
Najbardziej na marżę, bo zostaje z Tobą przez cały kredyt, na warunki promocji, od których zależy niska marża, na całkowity koszt i RRSO zamiast samej raty oraz na zasady wcześniejszej spłaty. Do tego warto sprawdzić zdolność w kilku bankach, a nie tylko w swoim.
Czy lepiej wziąć kredyt w swoim banku?
Nie zawsze. Twój bank zna Twoje wpływy i czasem da lepsze warunki, ale równie często inny bank zaproponuje niższą marżę albo wyższą zdolność. Bez porównania nie wiesz, czy oferta „dla stałego klienta” jest naprawdę dobra.
Czy sprawdzanie ofert w kilku bankach obniży moją ocenę w BIK?
Wstępne wyliczenie zdolności nie wymaga zapytania do BIK. Zapytania pojawiają się dopiero przy składaniu wniosków. Dlatego najpierw warto wiedzieć, które banki policzą Cię najlepiej, i składać wnioski tylko tam.
Co się zmieni w kredytach od 2027 roku?
Od 1 stycznia 2027 r. nowe umowy kredytu nie będą mogły opierać się na WIBOR, tylko na wskaźniku POLSTR. Kredyty podpisane wcześniej na WIBOR nie zmieniają się automatycznie. Do końca 2026 r. banki mogą oferować oba warianty.
Ile kosztuje doradca kredytowy?
Konsultacja i analiza zdolności w Poradzie Kredytowej są dla Ciebie bezpłatne. Pośrednik kredytu hipotecznego dostaje wynagrodzenie od banku, z którym podpisujesz umowę, a o jego wysokości informujemy Cię przed złożeniem wniosku.
Wyliczenia w tekście są poglądowe: raty równe, kredyt 500 000 zł na 25 lat, WIBOR 3M 3,92% (GPW Benchmark, 2 listopada 2026 r.), bez prowizji i ubezpieczeń. Zdolność kredytowa to szacunek z naszego kalkulatora, ostateczną decyzję podejmuje bank. Stan prawny i rynkowy na listopad 2026 r.
Planujesz kredyt hipoteczny? Zanim podpiszesz cokolwiek w banku, zadzwoń: +48 780 780 610 albo zostaw kontakt. Pierwsze 15 minut rozmowy jest bezpłatne.